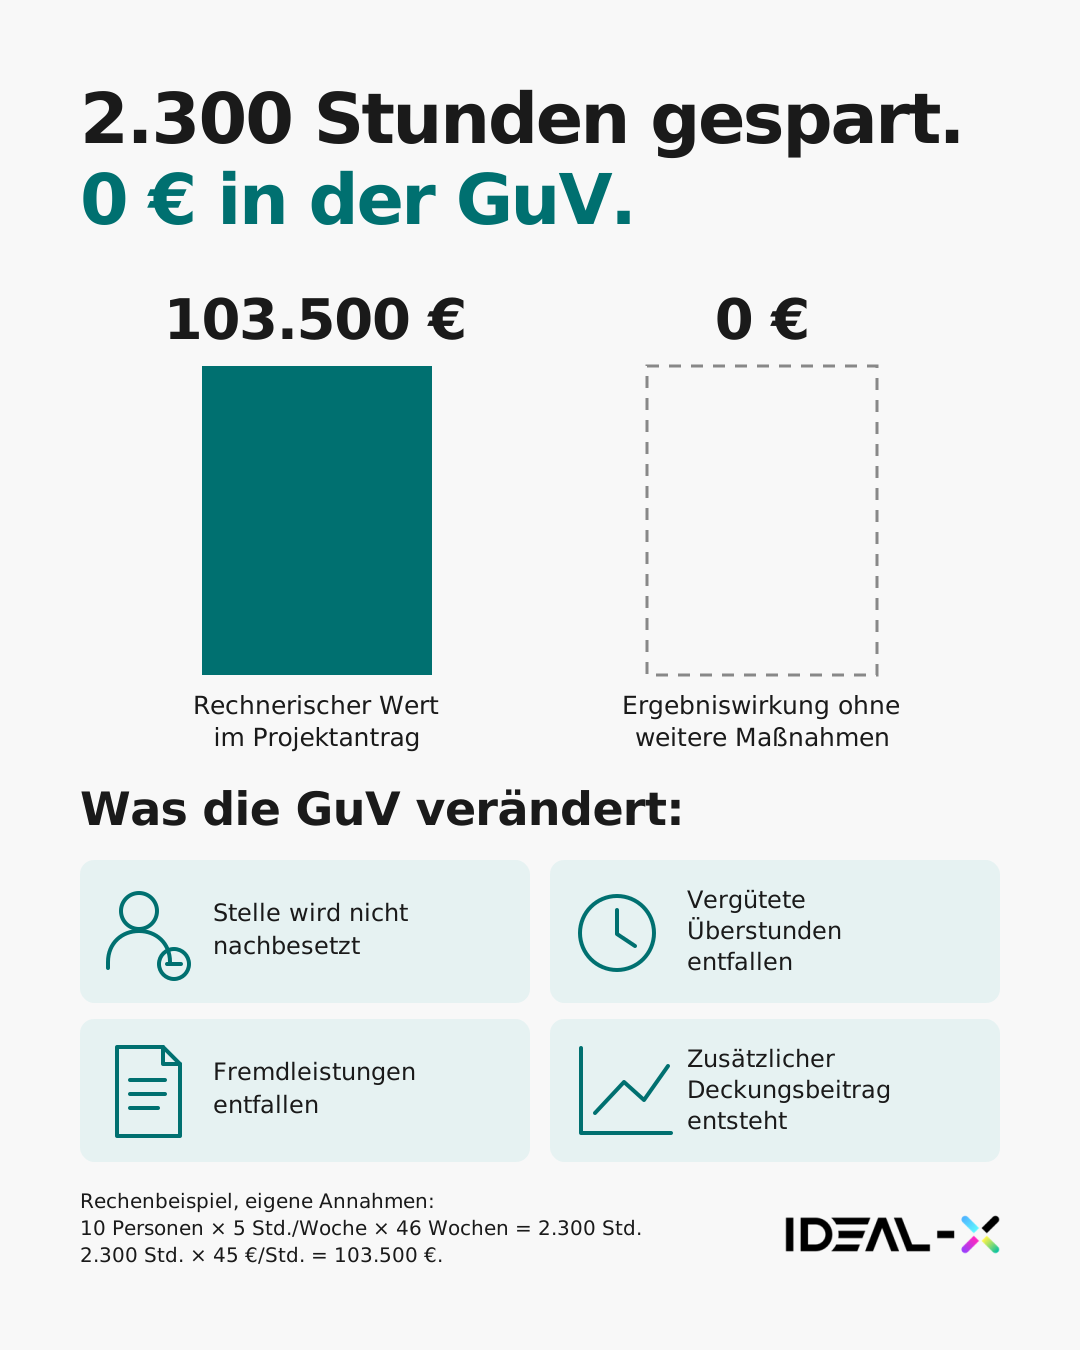
Eine Stundenrechnung nach dem Muster Personen mal eingesparte Stunden mal Stundensatz liefert einen Arbeitszeitwert. Ob daraus ein finanzieller Nutzen wird, entscheidet sich an anderer Stelle: bei der Frage, wie viel der Zeit tatsächlich verfügbar wird, welche betriebliche Maßnahme sie nutzt und was nach Abzug der Kosten bleibt.
Wie ein KI-Vorhaben insgesamt bewertet wird, mit Baseline, Kosten, Nutzenarten und Risiko, beschreibt der Beitrag KI-Use-Cases bewerten. Dieser Beitrag vertieft einen einzelnen Schritt daraus: den Nachweis, dass eine Zeitersparnis ergebniswirksam wird.
Kurzantwort
Zwischen dem rechnerischen Wert und dem Ergebnisbeitrag liegen drei Prüfungen. Erstens: Welcher Teil der Zeit wird als nutzbare Kapazität frei? Zweitens: Welche betriebliche Maßnahme verändert damit Kosten oder Erträge, gemessen an welcher Vergleichsbasis? Drittens: Was bleibt nach den Kosten des Vorhabens? Erst das Ergebnis der dritten Prüfung gehört in eine Investitionsentscheidung.
Der Ausgangswert im Modell
Das Modell ist kein Kundenfall. Die Annahmen sind gesetzt und dienen nur der Mechanik.
Rechenweg: 10 Personen × 5 Stunden pro Woche × 46 Wochen = 2.300 Stunden pro Jahr. 2.300 Stunden × 45 € Vollkosten = 103.500 €.
Dieser Arbeitszeitwert verbessert das Ergebnis zunächst um 0 €. Bei unveränderter Beschäftigung und Vergütung sinkt der Personalaufwand nicht. Projekt- und Betriebskosten des Vorhabens sind dabei noch nicht berücksichtigt; sie können das Ergebnis im ersten Jahr verschlechtern.
Erste Prüfung: realisierbare Kapazität
Wie viel der 2.300 Stunden betrieblich nutzbar wird, ist zu prüfen. Der Wert kann unter dem Ausgangswert liegen. Drei Punkte bestimmen ihn.
- Verbleibender Aufwand. Ergebnisse der KI werden geprüft, korrigiert und nachbearbeitet. Diese Zeit mindert die Ersparnis und wird an dieser Stelle abgezogen.
- Verteilung. Fünf Stunden pro Woche sind bei einer 40-Stunden-Woche 12,5 Prozent je Person. Zehn solcher Anteile ergeben rechnerisch 1,25 Vollzeitstellen, aber keine Stelle, über die sich verfügen ließe. Für Hebel, die an einer ganzen Stelle hängen, müssen Aufgaben neu zugeschnitten und gebündelt werden. Für zusätzlichen Durchsatz kann verteilte Kapazität genügen, wenn die entlastete Tätigkeit der Engpass ist.
- Organisatorische Bindung. Mindestbesetzung, Vertretungsregeln, Spitzenlasten und Spezialwissen begrenzen, wie weit sich Kapazität verschieben lässt. Eine Abteilung, die zu jeder Zeit mit drei Personen besetzt sein muss, kann durch schnellere Bearbeitung keine Stelle reduzieren.
Das Ergebnis dieser Prüfung ist eine Stundenzahl, eine Aussage darüber, bei wem sie anfällt, und für welchen Hebel sie sich eignet.
Zweite Prüfung: betriebliche Maßnahme und Vergleichsbasis
Nutzbare Kapazität wird über vier wirtschaftliche Hebel finanziell wirksam. Der erste hat zwei Ausprägungen, die unterschiedlich nachgewiesen werden. Mehrere Hebel können nebeneinander gelten. Jede Stunde darf dabei nur einmal bewertet werden.
| Hebel | Voraussetzung | Nachweis |
|---|---|---|
| Stelle entfällt: Abgang wird nicht nachbesetzt | Abgang im Betrachtungszeitraum, Aufgaben gebündelt, Stelle wäre ohne das Vorhaben wiederbesetzt worden | Personalaufwand gegenüber dem Vorjahr und dokumentierte Entscheidung zur Nachbesetzung |
| Stelle entfällt: geplante Einstellung unterbleibt | Stelle steht im verabschiedeten Plan | Abweichung gegenüber dem Plan, nicht gegenüber dem Vorjahr |
| Vergütete Überstunden entfallen | Überstunden werden ausgezahlt, oder Zeitguthaben sind als Verpflichtung bilanziert und werden abgebaut | Entfallene Vergütung oder Rückgang der bilanzierten Verpflichtung |
| Fremdleistungen entfallen | Leistung wird zugekauft, Vertrag kündbar, keine Mindestabnahme | Aufwand für bezogene Leistungen ab Wirksamkeit der Kündigung |
| Zusätzlicher Deckungsbeitrag | Nachfrage vorhanden, Engpass liegt in der entlasteten Tätigkeit, zusätzliche Leistung wird tatsächlich erbracht | Zusätzlicher Umsatz abzüglich zusätzlicher variabler Kosten, belegt über die Deckungsbeitragsrechnung |
Zwei Unterscheidungen tragen die Entscheidung.
Plan und Vorjahr. Eine geplante Einstellung, die unterbleibt, erzeugt eine positive Planabweichung. Der Personalaufwand sinkt dadurch gegenüber dem Vorjahr nicht. Beide Effekte sind legitim, beantworten aber unterschiedliche Fragen und gehören in der Vorlage getrennt ausgewiesen.
Kostenänderung und Ursache. Ein niedrigerer Personalaufwand gegenüber dem Vorjahr zeigt eine Kostenänderung. Er belegt nicht, dass das KI-Vorhaben sie verursacht hat. Wäre die Stelle auch ohne das Vorhaben nicht nachbesetzt worden, gehört der Effekt nicht in dessen Rechnung. Vermiedene Kosten brauchen deshalb eine dokumentierte Vergleichsbasis: den Plan, das Vorjahr oder ein begründetes Referenzszenario ohne das Vorhaben.
Zu jeder Maßnahme gehören eine verantwortliche Führungskraft im Fachbereich und ein Datum, ab dem sie wirkt. Stellenplan und Lieferantenverträge werden dort gesteuert, nicht in der IT.
Dritte Prüfung: finanzieller Nettoeffekt
Vom Effekt der Maßnahmen gehen die Kosten des Vorhabens ab: Einführung, laufende Lizenz- und Nutzungskosten, Betrieb und Schulung. Drei Punkte sind dabei zu beachten.
- Keine doppelte Anrechnung. Prüf- und Nachbearbeitungszeit, die in der ersten Prüfung bereits von der Ersparnis abgezogen wurde, wird nicht noch einmal als Kosten angesetzt. Zusätzliche Qualitätssicherung, die dort nicht enthalten ist, gehört auf die Kostenseite.
- Zeitliche Lage. Kosten fallen ab dem ersten Tag an. Die Hebel wirken später, weil Verträge Laufzeiten haben und Stellen erst bei Abgang frei werden. Aufwand und Effekt werden deshalb je Geschäftsjahr ausgewiesen.
- Mehrjährige Sicht. Für die Investitionsentscheidung zählt zusätzlich der Zahlungsstrom über die erwartete Nutzungsdauer. Ob Kosten aktiviert und über mehrere Jahre verteilt werden, ist gesondert zu klären.
Vorhaben ohne Ergebnisbeitrag
Auch wenn ein KI-Vorhaben keinen positiven finanziellen Nettoeffekt erwarten lässt, kann es sinnvoll sein. Es kann Qualität, Stabilität, Durchlaufzeiten oder die Risikobeherrschung verbessern, und in überlasteten Bereichen kann Entlastung das eigentliche Ziel sein. Diese Nutzen müssen eigenständig begründet und gemessen werden.
Sie werden mit festem Rahmen budgetiert und nicht als realisierte Personalkosteneinsparung ausgewiesen. Der Fehler liegt nicht im Vorhaben, sondern in der Rechnung, mit der es freigegeben und später gemessen wird.
Die Erhebung der Ausgangswerte hat eine Nebenwirkung. Wer Bearbeitungszeiten und Volumen aus den Systemen zieht, sieht, ob die Zeit in doppelter Dateneingabe, fehlenden Schnittstellen oder unklaren Freigabewegen liegt. In diesem Fall kann eine Prozesskorrektur ohne KI genügen.
Grenzen der Methode
- Bei breit eingesetzten KI-Werkzeugen ist die Zuordnung des Effekts schwieriger als bei einer klar umrissenen Tätigkeit. Kontrollgruppen, gestaffelte Einführungen oder geeignete Vergleichsdaten können helfen. Ein einfacher Vorher-nachher-Vergleich ist dafür keine ausreichende Grundlage, weil sich im selben Zeitraum anderes ändert.
- Änderungen an Aufgabenzuschnitt und Stellenplan können Beteiligungsrechte berühren. Das ist im Einzelfall rechtlich zu klären.
- Das Rechenmodell arbeitet mit gesetzten Annahmen. Es ersetzt keine Erhebung im eigenen Haus.
Prüfblatt für die Budgetvorlage
| Prüfung | Angabe in der Vorlage |
|---|---|
| Ausgangswert | Stunden pro Jahr und Stundensatz, Herkunft der Zahlen aus Systemdaten |
| Realisierbare Kapazität | Stunden nach Abzug von Prüf- und Nachbearbeitungsaufwand; betroffene Personen; neuer Aufgabenzuschnitt, wo ein Hebel ihn verlangt |
| Maßnahme | Hebel, Vergleichsbasis (Plan, Vorjahr oder Referenzszenario), verantwortliche Führungskraft, Wirksamkeitsdatum |
| Zuschreibung | Begründung, dass der Effekt ohne das Vorhaben nicht eingetreten wäre |
| Doppelzählung | Bestätigung, dass jede Stunde nur einem Hebel zugeordnet und Prüfaufwand nur einmal angesetzt ist |
| Nettoeffekt | Betrag je Geschäftsjahr und über die Nutzungsdauer, nach einmaligen und laufenden Kosten |
| Nichtfinanzieller Nutzen | Messgröße und Zielwert, getrennt vom Nettoeffekt |
Fehlt eine Zeile, geht die Vorlage mit genau dieser Rückfrage zurück.
Lässt sich der erwartete Nutzen eines KI-Vorhabens nicht auf konkrete betriebliche Veränderungen zurückführen, fehlt eine wesentliche Grundlage für die Investitionsentscheidung. Diese Prüfung steht bei IDEAL-X vor der Empfehlung, ein Vorhaben umzusetzen.
Hintergrund: Der Anstoß zu diesem Beitrag kam aus Andreas Horns Newsletter Human in the Loop vom 11.11.2026, der gesparte Zeit und Ergebniswirkung trennt. Gartner empfiehlt Finanzverantwortlichen in einer Mitteilung vom 04.11.2026 ebenfalls, durch KI frei werdende Kapazität aktiv zu steuern.